PERBEDAAN ANTARA REIMBURSEMENT DENGAN PENGGANTIAN UU PPN

Dalam praktik , banyak wajib pajak mengistilahkan dalam pembukuan bahwa biaya reimbursement adalah penggantian biaya, namun siapa sangka bahwa penggantian dalam UU PPN merupakan dasar pengenaan pajak.

berikut perbedaan antara reimbursement dengan penggantian dalam UU PPN

Reimbursement dalam Surat Direktur Jenderal Pajak Nomor S-1047/PJ.322/2004 Bahwa dalam hal penggantian terdapat suatu jumlah yang ditagih oleh Pengusaha jasa yang berasal dari tagihan pihak ke tiga yang dokumennya langsung atas nama penerima jasa, maka jumlah tersebut tidak merupakan penggantian yang jadi dasar pengenaan pajak, karena dianggap sebagai reimbursement. 

Sedangkan Penggantian dalam pasal 1 angka 19 UU PPN, Penggantian adalah nilai berupa uang, termasuk semua biaya yang diminta atau seharusnya diminta oleh pengusaha karena penyerahan Jasa Kena Pajak, ekspor Jasa Kena Pajak, atau ekspor Barang Kena Pajak Tidak Berwujud, tetapi tidak termasuk Pajak Pertambahan Nilai yang dipungut menurut Undang-Undang ini dan potongan harga yang dicantumkan dalam Faktur Pajak atau nilai berupa uang yang dibayar atau seharusnya dibayar oleh Penerima Jasa karenapemanfaatan Jasa Kena Pajak dan/atau oleh penerima manfaat Barang Kena Pajak Tidak Berwujud karena pemanfaatan Barang Kena Pajak Tidak Berwujud dari luar Daerah Pabean di dalam Daerah Pabean.

Simak juga artikel terkait Reimbursement Air dan Listrik DISINI

Alamat Kantor :
Kantor Konsultan Pajak Supriyanto & Rekan
Jl. Raya Ciputat Parung Kp Pasar Rebo Rt 001 Rw 002 Bojong Sari Kota Depok 
Telp. Kantor - 0813 1522 2236 (WA) / TLP 0812 1944 0006
Email Supriyantorekan@gmail.com
Share:

Contoh Kode Transaksi Faktur Pajak


Transaksi 1
PKP A menyerahkan BKP Normal ke PT B maka kode faktur 01

Transaksi 2
PKP A menyerahkan BKP Normal kepada Bendaharawan maka kode faktur 02

Transaksi 3
PKP A menyerahkan BKP (Fasilitas tidak dipungut) kepada BUMN di kawasan berikat maka Kode faktur 07

Transaksi 4
PKP A menyerahkan BKP Normal kepada BUMN Nilai kurang dari 10 Juta maka kode faktur 01 (nilai dibawah 10 juta)

PKP A menyerahkan BKP Normal kepada BUMN Nilai lebih dari 10 Juta maka kode faktur 03 (nilai diatas 10 juta)

Transaksi 5
PKP A Menyerahkan JKP (Jasa Pengiriman Paket) kepada PT B maka kode faktur 05 (Besaran Tertentu)

Transaksi 6
PKP A menyerahkan aktiva bekas semula tidak untuk diperjualbelikan maka kode 09 (objek pasal 16D)

Transaksi 7
PKP A Menyerahkan JKP (Jasa Pengiriman Paket) kepada BUMN Nilai Lebih dari 10 juta maka kode faktur 03 

Transaksi 8
PKP A Melakukan kegiatan pemberian secara cuma cuma maka kode faktur 04

Transaksi 9
PKP A Menyerahkan aktiva bekas semula tidak untuk diperjualbelikan kepada BUMN Nilai Lebih dari 10 juta maka kode faktur 03 

Transaksi 10
PKP A menyerahkan BKP yang mendapatkan fasilitas dibebaskan PPN nya maka kode faktur 08

Transaksi 11
PKP Ayang melakukan penyerahan BKP dan/atau JKP, dan penyerahan kepada orang pribadi pemegang paspor luar negeri (turis asing) sebagaimana dimaksud dalam Pasal 16E Undang- Undang Pajak Pertambahan Nilai maka kode faktur 06


Alamat Kantor :
Kantor Konsultan Pajak Supriyanto & Rekan
Jl. Raya Ciputat Parung Kp Pasar Rebo Rt 001 Rw 002 Bojong Sari Kota Depok 
Telp. Kantor - 0813 1522 2236 (WA) / TLP 0812 1944 0006
Email Supriyantorekan@gmail.com
Share:

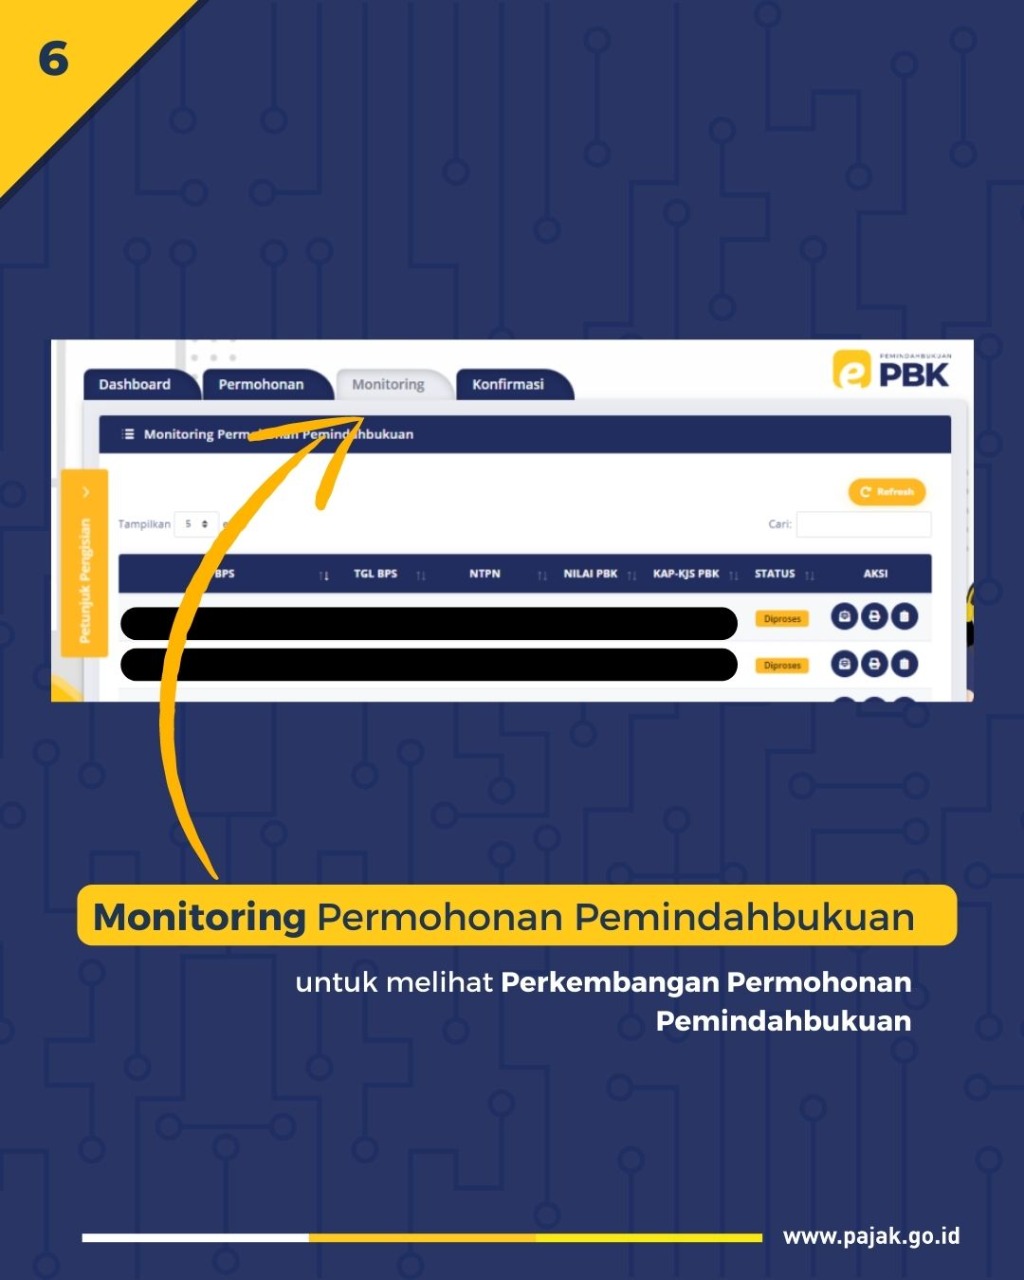
PBK Pemindahbukuan secara online e PBK Pajak

PBK sekarang bisa daring!

Apabila melakukan kesalahan pembayaran pajak, tak perlu lagi bingung karena sekarang dapat melakukan proses pemindahbukuan melalui e-PBK secara daring. Tak perlu ke kantor pajak, dapat melakukannya kapan saja dan di mana saja.

Tutorial lengkapnya ada di infografis ini.


Alamat Kantor :
Kantor Konsultan Pajak Supriyanto & Rekan
Jl. Raya Ciputat Parung Kp Pasar Rebo Rt 001 Rw 002 Bojong Sari Kota Depok 
Telp. Kantor - 0813 1522 2236 (WA) / TLP 0812 1944 0006
Email Supriyantorekan@gmail.com

Share:

PENGENAAN PAJAK PENGHASILAN PELAYARAN DAN/ATAU PENERBANGAN LUAR NEGERI.....

Bagaimana pengenaan atas penghasilan yang diterima oleh perusahaan pelayaran dan/atau penerbangan luar negeri, berikut akan dibahas subjek dan objek pajak, tarif pajak yang dikenakan perusahaan pelayaran dan/atau penerbangan luar negeri.

Dasar hukum yang mengatur tentang pajak tersebut dalam pasal 15 UU PPh. Adapun aturan lebih lanjut tertuang dalam Keputusan Menteri Keuangan Nomor 417/KMK.04/1996 tentang penghitungan khusus penghasilan neto bagi wajib pajak pelayaran dan/atau penerbangan luar negeri. kemudian dalam pelaksanaan aturanya di SE -32/PJ.4/1996.


Subjek dan Objek Pajak

Subjek pajaknya adalah Wajib Pajak perusahaan pelayaran dan/atau penerbangan yang bertempat kedudukan di luar negeri yang melakukan usaha melalui Bentuk Usaha Tetap (BUT) di Indonesia.

yang menjadi objek pajaknya adalah semua nilai pengganti atau imbalan berupa uang atau nilai uang dari pengangkutan orang dan/atau barang yang dimuat dari suatu pelabuhan ke pelabuhan lain di Indonesia dan/atau dari pelabuhan di Indonesia ke Pelabuhan di luar negeri.

dalam hal penghasilan diperoleh berdasarkan perjanjian charter, maka pihak yang membayar atau pihak yang mencharter wajib memotong, menyetor dan melaporkan PPh tersebut

Jika penghasilan diperoleh selain charter maka Wajib Pajak Perusahaan Pelayaran dan/atau Penerbangan luar Negeri Wajib menyetor dan melaporkan sendiri.

Tarif Pajak

Penghasilan Neto bagi perusahaan pelayaran dan/atau penerbangan luar negeri ditetapkan 6% dari peredaran bruto, Besarnya tarif pajak untuk perusahaan penerbangan dalam negeri sebesar 2,64% dari Peredaran bruto.

Peredaran bruto adalah semua imbalan atau nilai pengganti berupa uang atau nilai uang yang diterima atau diperoleh Wajib Pajak Perusahaan Pelayaran dan/atau Penerbangan luar negeri dari pengangkutan orang dan/atau barang yang dimuat dari satu pelabuhan ke pelabuhan lain di Indonesia dan/atau dari pelabuhan di Indonesia ke pelabuhan di luar negeri.

BAGAIMANA PERLAKUAN PPH BAGI PELAYARAN DAN/ATAU PENERBANGAN LUAR NEGERI (BUKAN BUT) DAN TIDAK ADA PERJANJIAN CHARTER/SEWA ?.......


Share:

PENGENAAN PAJAK PENGHASILAN PENERBANGAN DALAM NEGERI.....

Bagaimana pengenaan atas penghasilan yang diterima oleh perusahaan penerbangan dalam negeri, berikut akan dibahas subjek dan objek pajak, tarif pajak yang dikenakan perusahaan penerbangan dalam negeri.

Dasar hukum yang mengatur tentang pajak tersebut dalam pasal 15 UU PPh. Adapun aturan lebih lanjut tertuang dalam Keputusan Menteri Keuangan Nomor 475/KMK.04/1996 tentang penghitungan khusus penghasilan neto bagi wajib pajak penerbangan dalam negeri. kemudian dalam pelaksanaan aturanya di SE -35/PJ.4/1996.


Subjek dan Objek Pajak

Subjek pajaknya adalah perusahaan penerbangan yang berkedudukan di Indonesia yang memperoleh penghasilan berdasarjak perjanjian sewa/carter. Perjanjian carter meliputi sewa ruangan pesawat udara, baik untuk orang maupun untuk barang.

yang menjadi objek pajaknya adalah semua imbalan atau nilai pengganti atau nilai uang yang diterima atau diperoleh wajib pajak berdasarkan perjanjian carter dari pengangkutan orang dan/atau barang yang dimuat dari satu pelabuhan kepelabuhan lain di Indonesia atau dari pelabuhan Indonesia ke Pelabuhan Luar Negeri.

Tarif Pajak

Penghasilan Neto bagi perusahaan penerbangan dalam negeri ditetapkan 6% dari peredaran bruto, Besarnya tarif pajak untuk perusahaan penerbangan dalam negeri sebesar 1,8% dari Peredaran bruto.

Pembayaran PPh yang terutang dilakukan melalui pemotongan oleh pencarter sepanjang pencarter adalah pemotong.


BAGAIMANA PERLAKUAN PPH BAGI PENERBANGAN DALAM NEGERI YANG TIDAK ADA PERJANJIAN CARTER/SEWA ? 

Share:

SYARAT MENGIKUTI USKP (UJIAN SERTIFIKASI KONSULTAN PAJAK)

Konsultan Pajak adalah seseorang yang memiliki keahlian memberikan jasa perpajakan kepada Wajib Pajak dalam rangka melaksanakan hak dan memenuhi kewajiban perpajakannya sesuai dengan peraturan perundang-undangan perpajakan. Bukti profesionalisme seorang Konsultan Pajak adalah kepemilikan Sertifikat Konsultan Pajak (SKP).

Seseorang yang telah mengikuti Ujian Sertifikasi Konsultan Pajak (USKP) dan mendapatkan SKP diberikan izin praktik untuk memberikan jasa perpajakan sesuai tingkatan sertifikat.


Berikut Syarat untuk mengikuti Ujian Sertifikasi Konsultan Pajak (USKP) Tahun 2022


Share:

#1 KONSULTAN PAJAK JAKARTA


Jasa Konsultan Pajak Jakarta solusi terbaik untuk anda yang ingin mendapatkan bantuan pembuatan perhitungan pajak dan pelaporan pajak untuk pajak perusahaan maupun pajak pribadi untuk wilayah Jakarta dan sekitarnya.
  • Konsultan Pajak Jakarta untuk SPT Masa
  • Konsultan Pajak Jakarta untuk SPT Tahunan Badan
  • Konsultan Pajak Jakarta untuk SPT Tahunan Pribadi
  • Konsultan Pajak Jakarta Untuk Perhitungan dan Pembuatan laporan pajak

Alamat Kantor :
Kantor Konsultan Pajak Supriyanto & Rekan
Jl. Raya Ciputat Parung Kp Pasar Rebo Rt 001 Rw 002 Bojong Sari Kota Depok 
Telp. Kantor - 081315222236 (WA) / TLP 081219440006
Email :Supriyantorekan@gmail.com
Share:

Panduan Pemutakhiran Mandiri Data Profil Wajib Pajak pada Aplikasi DJP Online


Share:

SIARAN PERS NO 43/2022 SIMAK FORMAT NPWP BARU BERIKUT INI !

Jakarta, 20 Juli 2022 – Setelah resmi diluncurkan oleh Menteri Keuangan Sri Mulyani pada hari  Selasa  (19/7),  mari  simak  format  baru  Nomor  Pokok  Wajib  Pajak  (NPWP)  yang  akan berlaku mulai tanggal 14 Juli 2022.  

Diatur dalam Peraturan Menteri Keuangan Nomor 112/PMK.03/2022, format NPWP baru ada tiga.  Pertama,  untuk  wajib  pajak  orang  pribadi  yang  merupakan  penduduk  menggunakan Nomor  Induk  Kependudukan  (NIK).  Penduduk  adalah  warga  negara  Indonesia  dan  orang asing  yang  bertempat  tinggal  di  Indonesia.  Kedua,  bagi  wajib  pajak  orang  pribadi  bukan penduduk,  wajib  pajak  badan,  dan  wajib  pajak  instansi  pemerintah  menggunakan  NPWP format 16 (enam belas) digit. Ketiga, bagi wajib pajak cabang menggunakan Nomor Identitas Tempat Kegiatan Usaha. 

Namun,  sampai  dengan  tanggal  31  Desember  2023,  NPWP  format  baru  masih  digunakan pada  layanan  administrasi  perpajakan  secara  terbatas,  salah  satunya  untuk  dapat  login  ke aplikasi pajak.go.id. 

“Baru mulai 1 Januari 2024, di mana Coretax sudah beroperasi, penggunaan NPWP format baru  akan  efektif  diterapkan  secara  menyeluruh,  baik  seluruh  layanan  DJP  maupun kepentingan administrasi pihak lain yang mensyaratkan penggunaan NPWP,” ucap Direktur Penyuluhan, Pelayanan, dan Hubungan Masyarakat Neilmaldrin Noor. 

Selengkapnya, untuk wajib pajak yang saat ini sudah memiliki NPWP, bagi wajib pajak orang pribadi  yang  merupakan  penduduk,  NIK  sudah  langsung  berfungsi  sebagai  NPWP  format baru. Namun, ada kemungkinan NIK wajib pajak berstatus belum valid karena data wajib pajak belum  padan  dengan  data  kependudukan,  misalnya  alamat  tempat  tinggal  yang  berbeda dengan  data  kependudukan.  Kalau  begitu,  DJP  akan  melakukan  klarifikasi  bagi  NIK  yang statusnya belum valid melalui DJP Online, e-mail, kring pajak dan/atau saluran lainnya. Bagi wajib pajak selain orang pribadi, tinggal menambahkan angka 0 di depan NPWP lama atau format 15 digit, sementara bagi wajib pajak cabang akan diberikan Nomor Identitas Tempat Kegiatan Usaha oleh DJP. 

Sedangkan untuk wajib pajak yang saat ini belum memiliki NPWP, berlaku ketentuan berikut, pertama, bagi wajib pajak orang pribadi yang merupakan penduduk, NIK-nya akan diaktivasi sebagai NPWP melalui permohonan pendaftaran oleh wajib pajak sendiri atau secara jabatan, dan tetap diberikan NPWP dengan format 15 digit yang bisa digunakan sampai dengan 31 

Desember 2023. Kedua, bagi wajib pajak badan, instansi pemerintah, dan orang pribadi selain penduduk  diberikan  NPWP  dengan  format  16  digit  melalui  permohonan  pendaftaran  oleh wajib  pajak  sendiri  atau  secara  jabatan.  Ketiga,  bagi  wajib  pajak  cabang  diberikan  Nomor Identitas  Tempat  Kegiatan  Usaha,  dan  tetap  diberikan  NPWP  format  15  digit  yang  bisa digunakan sampai dengan 31 Desember 2023. 

“Ketentuan teknis selengkapnya seperti bagaimana prosedur permohonan aktivasi NIK saat ini sedang dalam tahap penyusunan di internal DJP dan akan segera diterbitkan,” kata Neil. 

Wajib pajak bisa mendapatkan informasi terbaru seputar perpajakan, termasuk salinan PMK- 112/PMK.03/2022 tentang Nomor Pokok Wajib Pajak bagi Wajib Pajak Orang Pribadi, Wajib Pajak Badan, dan Wajib Pajak Instansi Pemerintah di laman landas www.pajak.go.id.  

Sumber : Pajak.go.id

Share:

NIK MENJADI NPWP, NPWP 16 DIGIT ? PMK 112/ 2022


Terkait Nomor Induk Kependudukan menjadi NIK telah diterbitkan Peraturan Meteri Keuangan No 112/ PMK.03/2022 Tentang Nomor Pokok Wajib Pajak Bagi Orang Pribadi, Wajib Pajak Badan, dan Wajib Pajak Instansi Pemerintah.

Dalam PMK tersebut terhitung sejak 14 Juli 2022 , Bahwa Wajib Pajak Orang Pribadi yang merupakan Penduduk menggunakan NIK, Bagi Wajib Pajak Orang Pribadi bukan penduduk ,Wajib Pajak Badan, Wajib Pajak Instansi pemerintah menggunakan NPWP dengan Format 16 Digit, Sebagai NPWP

Wajib Pajak Orang pribadi baik penduduk dan bukan penduduk termasuk wajib pajak warisan yang belum terbagi.

Bagi Cabang yang sudah punya NPWP Cabang, DJP memberikan Nomor Identitas Tempat Kegiatan Usaha (NITKU)


NPWP format 15 Digit Sebagaimana yang dimaksud diatas, dan belum melakukan validasi data , NPWP format 15 Digit hanya dapat digunakan sampai dengan 31 Desember 2023 , dalam layanan administrasi perpajakan dan administrasi lainnya

Untuk Wajib Pajak yang sudah memiliki NPWP 15 Digit sebelum PMK ini ,untuk menggunakan NIK sebagai NPWP dapat melakukan validasi data melalui laman Direktorat Jenderal Pajak, Contact Center DJP, KPP Tempat Wajib Pajak Terdaftar, Saluran Lainnya yang ditentukan DJP.

Per 1 Januari 2024, seluruh WP menggunakan NIK atau NPWP 16 Digit, untuk WP Cabang menggunakan NITKU, dan pihak lain yang menyelenggarakan layanan administrasi yang mencantumkan NPWP harus menggunakan NIK atau NPWP 16 Digit dalam layanan dimaksud.

Peraturan ini mulai berlaku pada tanggal diundangkan yaitu pada tanggal 8 Juli 2022


Share: